
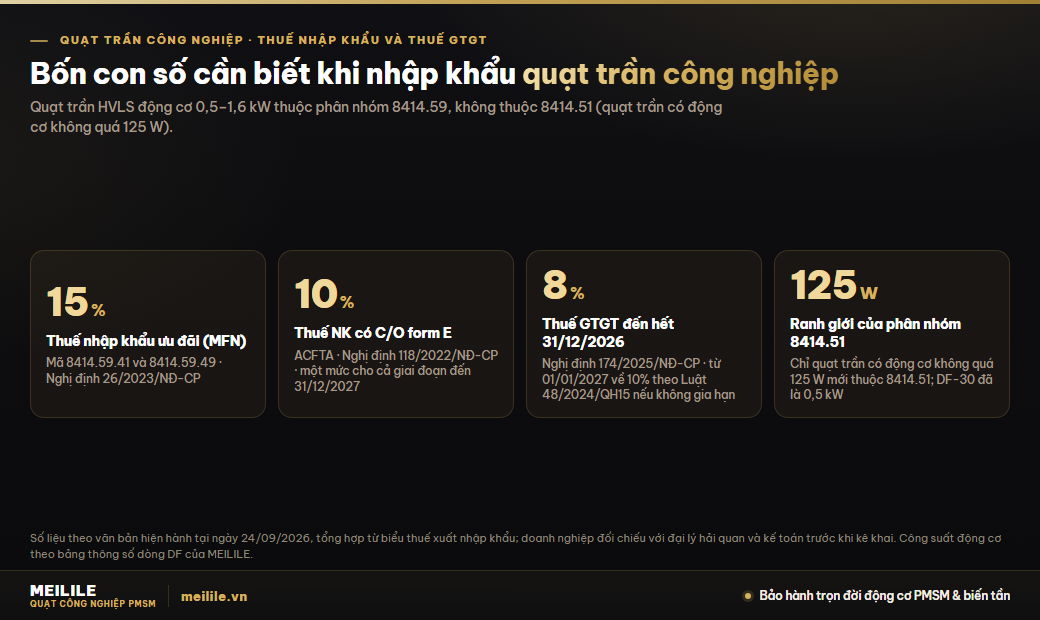
Quạt trần công nghiệp thuế suất bao nhiêu, khấu hao bao nhiêu năm: quạt trần HVLS 0,5–1,6 kW (DF-30 đến DF-73) thuộc phân nhóm 8414.59, không thuộc 8414.51; thuế nhập khẩu MFN 15%, có C/O form E còn 10%. Thuế GTGT 8% đến hết 31/12/2026 theo Nghị định 174/2025/NĐ-CP. Nguyên giá từ 30 triệu đồng: tài sản cố định, khấu hao theo Phụ lục I Thông tư 45/2013/TT-BTC; dưới ngưỡng: công cụ dụng cụ, phân bổ tối đa 3 năm.
Quạt trần công nghiệp mã HS bao nhiêu và vì sao không có mã nào mang tên “quạt trần công nghiệp”?
Quạt trần công nghiệp HVLS thuộc phân nhóm 8414.59 (suy luận từ mô tả mã hàng là dòng 8414.59.49), không thuộc 8414.51; biểu thuế không có dòng nào mang tên “quạt trần công nghiệp”. Biểu thuế nhập khẩu ưu đãi ban hành kèm Nghị định 26/2023/NĐ-CP, xây dựng trên Danh mục hàng hóa xuất khẩu, nhập khẩu Việt Nam (AHTN 2022, ban hành kèm Thông tư 31/2022/TT-BTC), xếp quạt trong nhóm 84.14 theo loại động cơ và công suất, không theo tên gọi thương mại. Phân nhóm 8414.51 được mô tả là “quạt bàn, quạt sàn, quạt tường, quạt cửa sổ, quạt trần hoặc quạt mái, có động cơ điện gắn liền với công suất không quá 125 W”. Chữ “quạt trần” có mặt ở đây, nhưng đi kèm điều kiện công suất. Model nhỏ nhất của dòng quạt trần HVLS MEILILE là DF-30 với động cơ PMSM 0,5 kW, tức 500 W, gấp 4 lần mốc 125 W; model lớn nhất là DF-73 với 1,6 kW, gấp gần 13 lần. Không model nào trong 10 model dòng DF lọt được vào 8414.51, và điều đó cũng đúng với các quạt trần HVLS có động cơ từ vài trăm watt trở lên, không riêng gì hàng MEILILE.
Trong nhóm 84.14, các loại quạt còn lại (ngoài 8414.51) thuộc phân nhóm 8414.59 “Loại khác”, và tầng đầu của phân nhóm này chia theo công suất. Mục “Công suất không quá 125 kW” gồm 8414.59.10 (quạt làm mát bộ vi xử lý, thiết bị viễn thông, máy xử lý dữ liệu tự động), 8414.59.20 (quạt gió phòng nổ, loại sử dụng trong hầm lò), 8414.59.30 (máy thổi khí) và mục “Loại khác” gồm 8414.59.41 “Có lưới bảo vệ” và 8414.59.49 “Loại khác”; mục công suất trên 125 kW gồm 8414.59.50, 8414.59.91, 8414.59.92 và 8414.59.99. Hai mốc dễ nhầm với nhau: mốc của 8414.51 là 125 W, mốc chia trong 8414.59 là 125 kW, hai mốc chênh nhau một nghìn lần. Quạt trần HVLS 0,5–1,6 kW nằm gọn trong mục không quá 125 kW. Câu hỏi còn lại là có lưới bảo vệ hay không: quạt trần HVLS treo trên cao với cánh hở, không có lồng lưới, nên theo đúng mô tả mã hàng thì thuộc 8414.59.49; quạt công nghiệp có lồng bảo vệ quanh cánh và động cơ trên 125 W thì thuộc 8414.59.41. Cần nói rõ đây là suy luận từ mô tả trong biểu thuế, không phải văn bản phân loại của cơ quan hải quan cho mặt hàng HVLS; hai mã này cùng thuế suất, nên chọn sai giữa .41 và .49 không làm thay đổi số tiền thuế, nhưng khai đúng vẫn là nghĩa vụ của người khai.
| Mã hàng | Mô tả trong biểu thuế | Quạt nào rơi vào đây | Thuế NK ưu đãi (MFN) | Thuế NK có C/O form E (ACFTA) |
|---|---|---|---|---|
| 8414.51 | Quạt bàn, quạt sàn, quạt tường, quạt cửa sổ, quạt trần hoặc quạt mái, động cơ điện gắn liền công suất không quá 125 W | Quạt dân dụng cỡ nhỏ; quạt trần công nghiệp HVLS không vào đây vì động cơ từ 0,5 kW | 30% (8414.51.10), 25% (8414.51.91, 8414.51.99) theo Nghị định 26/2023/NĐ-CP | 15% theo Nghị định 118/2022/NĐ-CP |
| 8414.59.41 | Loại khác, công suất không quá 125 kW, có lưới bảo vệ | Quạt công nghiệp có lồng bảo vệ, động cơ trên 125 W | 15% | 10% |
| 8414.59.49 | Loại khác, công suất không quá 125 kW, loại khác | Quạt trần công nghiệp HVLS cánh hở (DF-30 đến DF-73), theo suy luận từ mô tả mã hàng | 15% | 10% |
| 8414.59.50 / .91 / .92 / .99 | Công suất trên 125 kW: máy thổi khí, quạt gió phòng nổ loại dùng trong hầm lò, loại khác | Thiết bị công suất rất lớn, không liên quan tới quạt trần HVLS | 10% (riêng 8414.59.92 là 3%) | Ngoài phạm vi bài |
Vì sao một người mua trong nước cần biết chuyện này, khi chính họ không đứng tên tờ khai? Vì mã HS quyết định hai thứ đi theo lô hàng: mức thuế nhập khẩu đã nằm trong giá vốn của bên bán, và bộ chứng từ mà kế toán có thể yêu cầu. Khai nhầm vào 8414.51 làm thuế nhập khẩu tăng đáng kể; khai đúng 8414.59 nhưng thiếu C/O form E thì mất 5 điểm phần trăm thuế suất. Toàn bộ quạt MEILILE được nhập khẩu chính ngạch về Việt Nam dưới pháp nhân CÔNG TY TNHH MỘT THÀNH VIÊN QUỐC TẾ MEILILE, có Giấy chứng nhận xuất xứ C/O form E theo Hiệp định ACFTA; MEILILE cung cấp đầy đủ C/O và C/Q cùng bộ chứng từ nhập khẩu theo hợp đồng cho khách dự án, nhà thầu và đơn hàng số lượng lớn. Nếu doanh nghiệp của bạn tự nhập khẩu từ nguồn khác, căn cứ cuối cùng là mã HS ghi trên tờ khai được cơ quan hải quan chấp nhận, không phải mã trong bài này hay trong bất kỳ bài nào trên mạng.
Thuế nhập khẩu quạt trần công nghiệp bao nhiêu: 15% theo MFN hay 10% với C/O form E?
Với hai mã 8414.59.41 và 8414.59.49, biểu thuế nhập khẩu ưu đãi hiện hành ban hành kèm Nghị định 26/2023/NĐ-CP ghi thuế suất 15%. Đây là mức MFN áp dụng cho hàng có xuất xứ từ các nước có quan hệ tối huệ quốc với Việt Nam, trong đó có Trung Quốc; hàng không thuộc diện MFN chịu thuế suất thông thường 22,5%. Biểu thuế kèm Nghị định 26/2023/NĐ-CP đã được sửa đổi, bổ sung nhiều lần, trong đó năm 2025 có Nghị định 73/2025/NĐ-CP, Nghị định 108/2025/NĐ-CP (thuế xuất khẩu clanhke) và Nghị định 199/2025/NĐ-CP; ba văn bản này không sửa đổi dòng 8414.59.41 và 8414.59.49, nhưng với lô hàng cụ thể vẫn cần đại lý hải quan xác nhận mức đang áp dụng tại ngày đăng ký tờ khai.
Khi lô hàng có C/O mẫu E (thường gọi là C/O form E), thuế suất áp dụng là mức ưu đãi đặc biệt theo Hiệp định Thương mại hàng hóa ASEAN – Trung Quốc (ACFTA), ban hành kèm Nghị định 118/2022/NĐ-CP cho giai đoạn từ 30/12/2022 đến 31/12/2027. Với 8414.59.41 và 8414.59.49, mức này là 10%, và là một mức cho cả giai đoạn, không giảm dần theo từng năm, nên năm 2026 vẫn giữ nguyên. Hàng cùng xuất xứ Trung Quốc có thể chọn đi theo Hiệp định RCEP, nhưng thuế suất RCEP cho hai mã này là 15%, tức không lợi hơn MFN; vì vậy với quạt nhập từ Trung Quốc, C/O form E là chứng từ đáng giữ. Các biểu ưu đãi khác như ATIGA, AKFTA, AANZFTA hay AJCEP chỉ dùng được khi hàng có xuất xứ ASEAN, Hàn Quốc, Úc, New Zealand hoặc Nhật Bản, không áp dụng cho hàng xuất xứ Trung Quốc dù có đi qua cảng trung chuyển.
Để thấy 5 điểm phần trăm ấy đáng bao nhiêu, gọi trị giá tính thuế của lô hàng là G. Theo Điều 7 Luật Thuế giá trị gia tăng 48/2024/QH15, giá tính thuế GTGT ở khâu nhập khẩu là trị giá tính thuế nhập khẩu cộng thuế nhập khẩu (cộng thêm thuế tiêu thụ đặc biệt và thuế bảo vệ môi trường nếu có, quạt không chịu hai loại này). Có C/O form E: thuế nhập khẩu 0,10 G, thuế GTGT khâu nhập khẩu 8% × 1,10 G = 0,088 G, tổng số thuế nộp khi thông quan 0,188 G. Không có C/O: thuế nhập khẩu 0,15 G, thuế GTGT 8% × 1,15 G = 0,092 G, tổng 0,242 G. Chênh lệch 0,054 G, tức khoảng 5,4% trị giá lô hàng, trong đó 0,05 G là thuế nhập khẩu và 0,004 G là thuế GTGT; phần thuế GTGT khâu nhập khẩu được khấu trừ sau đó theo Điều 14 khoản 2 Luật 48/2024/QH15 khi có chứng từ nộp thuế, nhưng phần thuế nhập khẩu thì không hoàn lại và được tính vào giá vốn (hoặc nguyên giá nếu doanh nghiệp tự nhập để dùng).
Với kế toán bên mua trong nước, điều cần nhớ đơn giản hơn nhiều: khi mua từ MEILILE, người nhập khẩu là pháp nhân MEILILE, thuế nhập khẩu đã được nộp và nằm trong giá vốn của bên bán; doanh nghiệp của bạn không làm thủ tục hải quan, không phát sinh thuế nhập khẩu và chỉ nhận một hóa đơn GTGT trong nước. Mục này chỉ thật sự dành cho hai nhóm người đọc: kế toán muốn hiểu cấu thành giá của quạt nhập khẩu để so sánh báo giá, và doanh nghiệp đang cân nhắc tự nhập khẩu trực tiếp. Với nhóm thứ hai, phần chi phí ngoài thuế như vận chuyển quốc tế, phí cảng, phí khai báo và bảo hiểm được trình bày trong bài quạt trần công nghiệp giá bao nhiêu, mục những chi phí ngoài tiền quạt.
Quạt công nghiệp có được giảm thuế GTGT không, thuế suất 8% áp dụng đến khi nào?
Có. Quạt công nghiệp, quạt trần công nghiệp nguyên chiếc được giảm thuế GTGT từ 10% xuống 8% từ 01/7/2025 đến hết 31/12/2026 theo Nghị định 174/2025/NĐ-CP; căn cứ chi tiết như sau. Trước hết là mức thuế suất 10%. Luật Thuế giá trị gia tăng số 48/2024/QH15, Quốc hội thông qua ngày 26/11/2024 và có hiệu lực từ 01/7/2025 (đã được sửa đổi, bổ sung một số điều bởi Luật 149/2025/QH15 từ 01/01/2026, mức 10% không đổi), quy định tại Điều 9 ba mức thuế suất: 0% cho hàng xuất khẩu và một số dịch vụ, 5% cho danh mục liệt kê gồm nước sạch, phân bón, nông sản sơ chế, máy móc thiết bị chuyên dùng phục vụ sản xuất nông nghiệp, thiết bị y tế và một số mặt hàng khác, còn 10% cho mọi hàng hóa, dịch vụ không thuộc hai nhóm trên. Quạt công nghiệp, quạt trần công nghiệp không có tên trong danh mục 5%, nên thuế suất là 10%. Chúng tôi chưa tìm thấy hướng dẫn nào cho phép xếp quạt trần lắp trong trang trại chăn nuôi vào nhóm “máy móc, thiết bị chuyên dùng phục vụ sản xuất nông nghiệp” để hưởng 5%; nếu doanh nghiệp của bạn ở tình huống đó, câu trả lời phải đến từ cơ quan thuế quản lý, không phải từ bài này.
Tiếp theo là mức đang được giảm. Nghị quyết 204/2025/QH15 được Quốc hội thông qua ngày 17/6/2025, và Nghị định 174/2025/NĐ-CP ban hành ngày 30/6/2025 để thi hành, giảm 2% thuế suất cho các nhóm hàng hóa, dịch vụ đang áp dụng 10%, tức còn 8%, trong thời gian từ 01/7/2025 đến hết 31/12/2026 (Điều 2 khoản 1 Nghị định 174/2025). Hai nhóm bị loại khỏi diện giảm: Phụ lục I gồm viễn thông, tài chính, ngân hàng, chứng khoán, bảo hiểm, kinh doanh bất động sản, sản phẩm kim loại và sản phẩm khai khoáng (trừ than); Phụ lục II gồm hàng hóa, dịch vụ chịu thuế tiêu thụ đặc biệt (trừ xăng). Quạt không chịu thuế tiêu thụ đặc biệt; quạt nguyên chiếc thuộc nhóm HS 8414 cũng không phải sản phẩm kim loại theo cách Phụ lục I liệt kê (gang, thép, kim loại màu, kim loại quý). Đối chiếu toàn bộ hai phụ lục, mã 8414 không xuất hiện ở dòng nào; dòng Chương 84 xuất hiện trong Phụ lục I là 8480 khuôn đúc bằng gang, thép, một mặt hàng khác hẳn. Kết luận: quạt công nghiệp được giảm thuế GTGT, hóa đơn ghi thuế suất 8% (Điều 1 khoản 3 điểm a Nghị định 174/2025), và theo Điều 1 khoản 1 điểm c, mức giảm áp dụng chung cho các khâu nhập khẩu, sản xuất, gia công và kinh doanh thương mại, nên thuế GTGT khâu nhập khẩu của quạt cũng là 8% trong cùng thời gian.
| Tình huống | Thuế suất | Căn cứ | Ghi chú cho kế toán |
|---|---|---|---|
| Mua trong nước, hóa đơn lập từ 01/7/2025 đến hết 31/12/2026 | 8% | Điều 1 khoản 2 điểm a Nghị định 174/2025/NĐ-CP | Hóa đơn GTGT ghi thuế suất “8%”; bên bán nộp thuế GTGT theo phương pháp khấu trừ |
| Nhập khẩu trực tiếp trong cùng giai đoạn | 8% | Điều 1 khoản 1 điểm c Nghị định 174/2025/NĐ-CP | Giá tính thuế = trị giá tính thuế nhập khẩu + thuế nhập khẩu (Điều 7 Luật 48/2024/QH15); được khấu trừ khi có chứng từ nộp thuế (Điều 14 khoản 2) |
| Hóa đơn lập từ 01/01/2027 | 10%, nếu không có văn bản gia hạn | Điều 9 khoản 3 Luật 48/2024/QH15 | Đến ngày 24/09/2026 chưa có văn bản gia hạn; hợp đồng giao hàng vắt qua năm 2027 cần điều khoản về thuế suất tại thời điểm lập hóa đơn |
| Mua từ hộ kinh doanh nộp thuế theo tỷ lệ % trên doanh thu | Giảm 20% mức tỷ lệ %, không phải 8% | Điều 1 khoản 2 điểm b Nghị định 174/2025/NĐ-CP | Hóa đơn bán hàng ghi chú “đã giảm... (số tiền) tương ứng 20% mức tỷ lệ % để tính thuế giá trị gia tăng theo Nghị quyết số 204/2025/QH15”; không có thuế GTGT đầu vào để khấu trừ |
| Cánh quạt, linh kiện nhập rời | Cần xác nhận từng trường hợp | Điều 1 khoản 1 điểm c và Phụ lục I, II Nghị định 174/2025/NĐ-CP; Quyết định 43/2018/QĐ-TTg | Một doanh nghiệp phản ánh trên báo chí (10/2025) cánh quạt công nghiệp nhập khẩu bị áp 10% còn hàng sản xuất trong nước 8%; cơ quan thuế trả lời mức giảm áp dụng chung tại các khâu và phải xác định theo sản phẩm thực tế, đối chiếu Phụ lục I, II; bài này chỉ xét quạt nguyên chiếc |
Ba lưu ý thực hành đi kèm bảng trên. Thứ nhất, mức 8% có ngày hết hạn ghi trong văn bản, và hợp đồng cung cấp quạt cho dự án thường kéo dài vài tháng từ đặt hàng đến nghiệm thu; nếu hóa đơn được lập sau 31/12/2026 mà Quốc hội không gia hạn, thuế suất trở về 10% và tổng thanh toán thay đổi, vì vậy hợp đồng ký trong quý IV/2026 cần ghi rõ thuế suất áp dụng theo thời điểm lập hóa đơn. Thứ hai, với doanh nghiệp kê khai thuế GTGT theo phương pháp khấu trừ, dùng quạt cho hoạt động chịu thuế GTGT và đủ điều kiện khấu trừ, phần thuế GTGT 8% trả khi mua quạt là thuế đầu vào được khấu trừ, không phải chi phí và không đi vào nguyên giá tài sản; nếu nộp thuế theo phương pháp trực tiếp hoặc không đủ điều kiện khấu trừ, khoản thuế này được cộng vào nguyên giá; nội dung này được nói kỹ ở mục nguyên giá bên dưới. Thứ ba, câu hỏi “quạt công nghiệp có được giảm thuế GTGT không” đôi khi bị trả lời bằng cách tra tên hàng trong Phụ lục I theo Quyết định 43/2018/QĐ-TTg; cách tra đúng là theo mã ngành sản phẩm (cấp 1 đến cấp 7) của Hệ thống ngành sản phẩm Việt Nam ban hành kèm Quyết định 43/2018/QĐ-TTg, còn cột mã HS trong phụ lục chỉ để tra cứu; với quạt nguyên chiếc, tra theo cả hai cột đều không thấy quạt trong danh mục loại trừ, tức là được giảm.
Quạt trần công nghiệp là tài sản cố định hay công cụ dụng cụ?
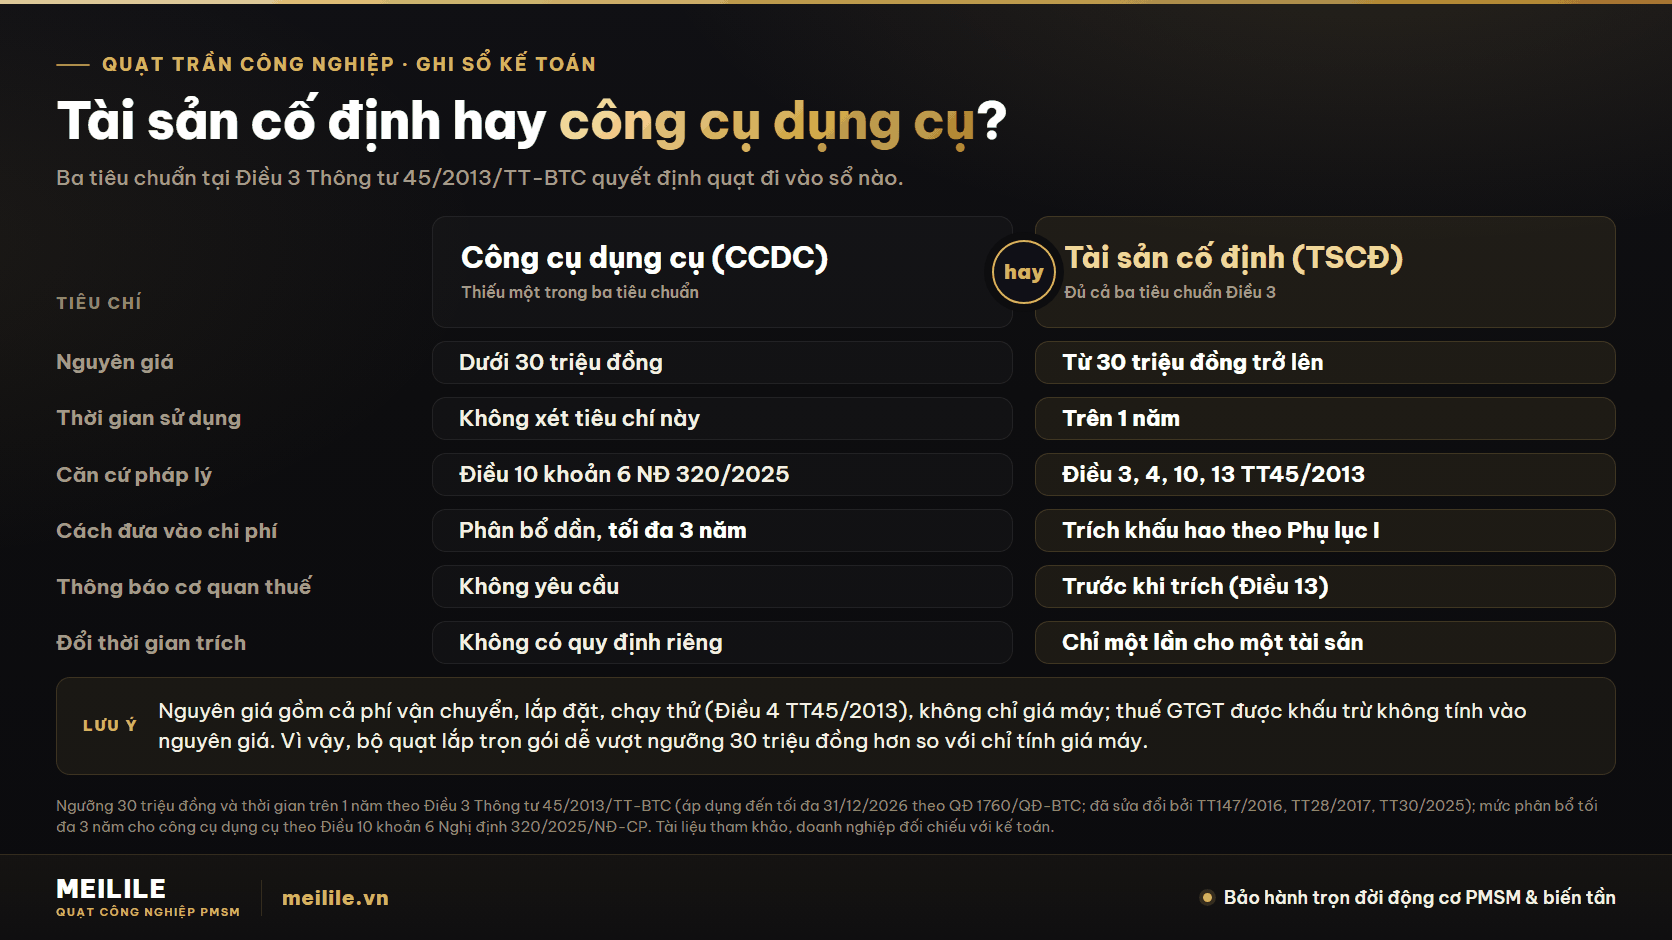
Câu trả lời phụ thuộc vào ba tiêu chuẩn tại Điều 3 khoản 1 Thông tư 45/2013/TT-BTC, và tư liệu lao động phải thỏa mãn đồng thời cả ba mới được ghi nhận là tài sản cố định hữu hình: (a) chắc chắn thu được lợi ích kinh tế trong tương lai từ việc sử dụng; (b) có thời gian sử dụng trên 1 năm; (c) nguyên giá được xác định một cách tin cậy và có giá trị từ 30 triệu đồng trở lên. Thông tư 45/2013 có hiệu lực từ 10/6/2013, đến tháng 9/2026 vẫn còn hiệu lực và chưa có thông tư nào thay thế toàn bộ; ba lần sửa đổi bởi Thông tư 147/2016/TT-BTC, Thông tư 28/2017/TT-BTC và Thông tư 30/2025/TT-BTC đều không sửa đổi ngưỡng 30 triệu đồng, cách xác định nguyên giá tài sản cố định hữu hình mua sắm (Điều 4 khoản 1) hay khung thời gian trích khấu hao. Theo Quyết định 1760/QĐ-BTC ngày 01/7/2026, Thông tư 45/2013/TT-BTC tiếp tục áp dụng từ kỳ tính thuế 2025 cho đến khi có văn bản thay thế nhưng không quá 31/12/2026; với tài sản đưa vào sử dụng từ 2027, kế toán kiểm tra văn bản thay thế trước khi chọn khung. Với quạt trần công nghiệp, tiêu chuẩn (a) và (b) hiển nhiên đạt: quạt được mua để làm mát nhà xưởng và dùng nhiều năm. Tiêu chuẩn (c) mới là chỗ kế toán phải tính.
Điểm dễ sai là lấy giá máy trên báo giá đem so với 30 triệu đồng. Ngưỡng này so với nguyên giá, và theo Điều 4 khoản 1 điểm a của cùng thông tư, nguyên giá tài sản mua sắm gồm giá mua thực tế cộng các khoản thuế không được hoàn lại cộng chi phí liên quan trực tiếp tính đến thời điểm đưa tài sản vào trạng thái sẵn sàng sử dụng, trong đó có chi phí vận chuyển, bốc dỡ, lắp đặt, chạy thử. Ngoài giá máy, một bộ quạt trần HVLS còn phát sinh vận chuyển, bốc dỡ, công lắp đặt trên cao và chạy thử, nên nguyên giá thường lớn hơn giá máy đáng kể, và phải lấy tổng đó để so với ngưỡng. Điều 3 khoản 1 của thông tư còn quy định: một hệ thống gồm nhiều bộ phận riêng lẻ liên kết với nhau, thiếu một bộ phận thì cả hệ thống không hoạt động được, thì cả hệ thống được coi là một tài sản cố định (trừ trường hợp từng bộ phận có thời gian sử dụng khác nhau và cần quản lý riêng): động cơ, biến tần, mâm cánh và bộ treo của một quạt vì thế là một tài sản, không tách thành nhiều món dưới ngưỡng. Ngược lại, nhiều quạt lắp trong cùng một hợp đồng nhưng mỗi quạt vận hành độc lập thì từng quạt là một đối tượng ghi sổ riêng; đây là cách đọc điều khoản của chúng tôi, kế toán doanh nghiệp là người quyết định cuối cùng.
Nếu nguyên giá của một quạt không đạt ngưỡng, quạt là công cụ dụng cụ, và chi phí mua được phân bổ dần vào chi phí sản xuất kinh doanh. Căn cứ hiện hành cho thời gian phân bổ không còn là Thông tư 96/2015/TT-BTC như nhiều bài viết cũ vẫn dẫn: thông tư đó cùng Thông tư 78/2014/TT-BTC đã được thay thế bởi Thông tư 20/2026/TT-BTC ngày 12/3/2026 hướng dẫn Luật Thuế thu nhập doanh nghiệp năm 2025 và Nghị định 320/2025/NĐ-CP ngày 15/12/2025, áp dụng từ kỳ tính thuế 2025. Điều 10 khoản 6 Nghị định 320/2025 giữ nguyên nguyên tắc cũ: công cụ, dụng cụ không đủ điều kiện là tài sản cố định thì chi phí mua được phân bổ dần, tối đa không quá 3 năm; phần trích khấu hao không đúng hoặc vượt mức quy định không được trừ khi tính thuế thu nhập doanh nghiệp. Về sổ sách, từ 01/01/2026 chế độ kế toán doanh nghiệp theo Thông tư 99/2025/TT-BTC thay cho Thông tư 200/2014/TT-BTC, nên số hiệu tài khoản dùng cho tài sản cố định và công cụ dụng cụ cần kiểm tra lại theo văn bản mới thay vì chép từ mẫu cũ.
| Tiêu chí | Tài sản cố định (TSCĐ) | Công cụ dụng cụ (CCDC) |
|---|---|---|
| Điều kiện | Đủ cả ba tiêu chuẩn Điều 3 khoản 1 TT45/2013: lợi ích kinh tế tương lai, dùng trên 1 năm, nguyên giá từ 30 triệu đồng | Thiếu một trong ba, với quạt gần như luôn là do nguyên giá dưới 30 triệu đồng |
| Con số đem so với ngưỡng | Nguyên giá = giá mua + thuế không hoàn lại + vận chuyển, lắp đặt, chạy thử (Điều 4 TT45/2013) | Cùng cách tính nguyên giá; theo cách đọc Điều 3 khoản 1 của bài này, bộ treo, biến tần gắn với một quạt là một tài sản, không tách để hạ dưới ngưỡng (kế toán quyết định) |
| Cách đưa vào chi phí | Trích khấu hao theo phương pháp và thời gian doanh nghiệp tự chọn trong khung Phụ lục I (Điều 10, Điều 13) | Phân bổ dần vào chi phí, tối đa không quá 3 năm (Điều 10 khoản 6 NĐ 320/2025) |
| Thay đổi sau khi đã chọn | Mỗi tài sản chỉ được thay đổi thời gian trích khấu hao một lần và thay đổi phương pháp một lần (Điều 10 khoản 3, Điều 13 khoản 4) | Không có quy định riêng về đổi thời gian phân bổ |
| Thủ tục với cơ quan thuế | Thông báo phương pháp và thời gian trích khấu hao với cơ quan thuế quản lý trực tiếp trước khi thực hiện (Điều 13 khoản 3) | Không có yêu cầu thông báo riêng |
| Khấu hao nhanh | Được nếu doanh nghiệp hoạt động có hiệu quả kinh tế cao và kinh doanh có lãi; tối đa 2 lần mức khấu hao theo phương pháp đường thẳng, phần vượt không được tính vào chi phí được trừ (Điều 13 khoản 2) | Không áp dụng khái niệm khấu hao nhanh |
Quạt trần công nghiệp khấu hao bao nhiêu năm theo Phụ lục I Thông tư 45/2013/TT-BTC?
Văn bản không quy định số năm riêng cho quạt; với quạt trần HVLS, kế toán thường xếp vào nhóm B.18 với khung 5 đến 12 năm (suy luận từ tên nhóm). Phụ lục I ban hành kèm Thông tư 45/2013/TT-BTC, khung thời gian trích khấu hao các loại tài sản cố định, không có dòng nào mang tên “quạt”, “thông gió” hay “làm mát”. Phụ lục xếp máy móc thành các nhóm lớn với khung tối thiểu và tối đa, và doanh nghiệp tự xác định quạt của mình thuộc nhóm nào rồi chọn một số năm nằm trong khung. Với quạt trần công nghiệp HVLS dùng để làm mát và thông gió nhà xưởng, nhóm hợp lý hơn cả theo cách đọc của chúng tôi là B.18 “Máy móc, thiết bị công tác khác”, khung 5 đến 12 năm, vì quạt là thiết bị thực hiện công việc (đẩy không khí), không phải thiết bị sinh ra hay biến đổi năng lượng như nhóm A. Cách xếp thứ hai có thể gặp là A.4 “Máy móc, thiết bị động lực khác”, khung 6 đến 15 năm, nếu kế toán coi quạt là thiết bị động lực. Cách thứ ba, khi quạt được thiết kế và nghiệm thu như một phần của hệ thống thông gió gắn liền với công trình và được vốn hóa cùng nhà xưởng, thời gian có thể theo nhóm nhà cửa, vật kiến trúc. Cả ba cách xếp trên (và hai nhóm ít gặp trong bảng) đều là suy luận từ tên nhóm; không có văn bản nào chỉ định nhóm cho quạt trần công nghiệp, nên hồ sơ tài sản nên ghi rõ lý do xếp nhóm để giải trình khi cần.
| Nhóm trong Phụ lục I | Khung thời gian trích khấu hao | Khi nào phù hợp với quạt trần công nghiệp |
|---|---|---|
| B.18 Máy móc, thiết bị công tác khác | 5 đến 12 năm | Quạt lắp rời để làm mát, thông gió nhà xưởng, kho, trại; cách xếp hợp lý hơn cả theo cách đọc của bài này |
| A.4 Máy móc, thiết bị động lực khác | 6 đến 15 năm | Khi kế toán xếp quạt cùng nhóm với thiết bị động lực của xưởng; khung dài hơn nên có thể chọn mức khấu hao mỗi năm thấp hơn |
| B.14 Máy móc, thiết bị sản xuất, chế biến lương thực, thực phẩm | 7 đến 15 năm | Chỉ khi quạt là một phần của dây chuyền chuyên ngành và được hạch toán chung với dây chuyền đó |
| I. Các loại tài sản cố định hữu hình khác chưa quy định | 4 đến 25 năm | Nhóm dự phòng khi không xếp được vào đâu; khung quá rộng nên ít khi cần dùng cho quạt |
| G. Nhà cửa, vật kiến trúc | Theo loại công trình | Chỉ khi hệ quạt được vốn hóa cùng nhà xưởng như một phần của công trình; cần kế toán xác nhận |
Sau khi chọn nhóm, doanh nghiệp được làm gì trong khung thì Điều 10 và Điều 13 Thông tư 45/2013 quy định như sau. Với tài sản mới, doanh nghiệp căn cứ khung của Phụ lục I để tự xác định số năm (Điều 10 khoản 1). Với quạt đã qua sử dụng, thời gian trích bằng giá trị hợp lý chia cho giá bán của tài sản cùng loại mới 100%, nhân với thời gian của tài sản mới cùng loại theo Phụ lục I (Điều 10 khoản 2). Muốn chọn ngoài khung, doanh nghiệp phải lập phương án và được Bộ Tài chính hoặc Sở Tài chính phê duyệt, thông báo cơ quan thuế trong 20 ngày sau khi được duyệt, và mỗi tài sản chỉ được thay đổi thời gian một lần (Điều 10 khoản 3). Doanh nghiệp tự quyết định phương pháp và thời gian trích khấu hao, thông báo với cơ quan thuế quản lý trực tiếp trước khi bắt đầu thực hiện (Điều 13 khoản 3); phương pháp phải giữ ổn định qua các kỳ và mỗi tài sản chỉ được đổi phương pháp một lần (Điều 13 khoản 4). Doanh nghiệp hoạt động có hiệu quả kinh tế cao được trích khấu hao nhanh với máy móc thiết bị, với điều kiện kinh doanh có lãi, tối đa không quá 2 lần mức khấu hao theo phương pháp đường thẳng, và phần vượt không được tính vào chi phí được trừ khi tính thuế thu nhập doanh nghiệp (Điều 13 khoản 2). Việc “thông báo trước khi trích” vẫn nằm trong văn bản; thực hành hiện nay tại từng cơ quan thuế quản lý còn yêu cầu đến đâu, kế toán doanh nghiệp nên hỏi thẳng cơ quan quản lý của mình.
Đặt các con số cạnh nhau bằng ký hiệu để thấy lựa chọn ảnh hưởng ra sao, gọi nguyên giá của quạt là N. Chọn 8 năm trong khung B.18 theo đường thẳng, mỗi năm đưa vào chi phí N ÷ 8 = 12,5% N; chọn 5 năm, mức đầu khung, mỗi năm 20% N; chọn 12 năm, mức cuối khung, mỗi năm khoảng 8,3% N. Nếu doanh nghiệp đủ điều kiện khấu hao nhanh và trích gấp 2 lần mức đường thẳng của phương án 8 năm, mỗi năm đưa vào chi phí 25% N; văn bản chưa nói rõ mức 2 lần tính trên thời gian đã chọn hay trên khung Phụ lục I, nên phần nào được trừ cần kế toán xác nhận với cơ quan thuế (suy luận từ Điều 13 khoản 2). Chọn thời gian khấu hao ngắn giúp giảm thu nhập chịu thuế sớm hơn nhưng làm lợi nhuận kế toán những năm đầu thấp hơn; chọn thời gian dài thì ngược lại. Không có lựa chọn đúng cho mọi doanh nghiệp, chỉ có lựa chọn được giữ ổn định qua các kỳ và có giải trình.
Cuối cùng, người mua hay lẫn hai khái niệm: thời gian trích khấu hao không phải tuổi thọ của quạt. Khấu hao là cách kế toán phân bổ nguyên giá vào chi phí theo số năm doanh nghiệp đã chọn và đã thông báo; tuổi thọ là thời gian máy còn chạy được. Hai con số này không cần bằng nhau và thường không bằng nhau. Một quạt đã khấu hao hết sau 5 năm vẫn có thể chạy nhiều năm nữa và vẫn được bảo hành trọn đời động cơ PMSM và biến tần theo chính sách bảo hành của MEILILE; ngược lại, một quạt hỏng sớm không vì thế mà được rút ngắn thời gian khấu hao đã thông báo với cơ quan thuế, trừ khi thanh lý và ghi nhận theo thủ tục thanh lý. Khi đọc thấy cụm “vòng đời 8 đến 10 năm” trong bài về giá quạt trần công nghiệp hay các bài về tổng chi phí sở hữu, hãy hiểu đó là khung tính toán chi phí điện và bảo trì, không phải con số kế toán, và cũng không phải giới hạn của bảo hành.

Nguyên giá quạt trần công nghiệp gồm những gì và bộ chứng từ nào kế toán cần giữ?
Điều 4 khoản 1 điểm a Thông tư 45/2013/TT-BTC định nghĩa nguyên giá tài sản cố định hữu hình mua sắm, kể cả mua mới và cũ, là giá mua thực tế phải trả cộng các khoản thuế (không bao gồm các khoản thuế được hoàn lại) cộng các chi phí liên quan trực tiếp phải chi ra tính đến thời điểm đưa tài sản vào trạng thái sẵn sàng sử dụng, như lãi tiền vay phát sinh trong quá trình đầu tư mua sắm, chi phí vận chuyển, bốc dỡ, chi phí nâng cấp, chi phí lắp đặt, chạy thử, lệ phí trước bạ và các chi phí liên quan trực tiếp khác. Mua trả chậm, trả góp thì nguyên giá là giá mua trả tiền ngay tại thời điểm mua cộng thuế không được hoàn lại và chi phí vận chuyển, bốc dỡ, nâng cấp, lắp đặt, chạy thử, lệ phí trước bạ (nếu có); phần lãi trả chậm không tính vào nguyên giá. Áp vào một hợp đồng quạt trần công nghiệp với giá máy M, phí vận chuyển V và phí lắp đặt, chạy thử L: nguyên giá bằng M + V + L; khoản thuế GTGT 8% tính trên tổng đó, với doanh nghiệp kê khai thuế GTGT theo phương pháp khấu trừ và đủ điều kiện khấu trừ, là thuế đầu vào được khấu trừ và không đi vào nguyên giá; nếu nộp theo phương pháp trực tiếp hoặc không đủ điều kiện khấu trừ, thuế GTGT được cộng vào nguyên giá; nếu doanh nghiệp tự nhập khẩu thì thuế nhập khẩu đã nộp là thuế không hoàn lại và được cộng vào nguyên giá.
Để minh họa cách cộng trừ, Phụ lục 2 của Thông tư 45/2013/TT-BTC cho một ví dụ bằng số: giá ghi trên hóa đơn 119 triệu đồng, trừ chiết khấu 5 triệu, cộng chi phí vận chuyển 3 triệu và chi phí lắp đặt, chạy thử 3 triệu, nguyên giá là 120 triệu đồng. Ví dụ ấy là của Bộ Tài chính, không phải giá của bất kỳ quạt nào, nhưng nó cho thấy cách cộng trừ mà kế toán phải làm trước khi so với ngưỡng 30 triệu đồng.
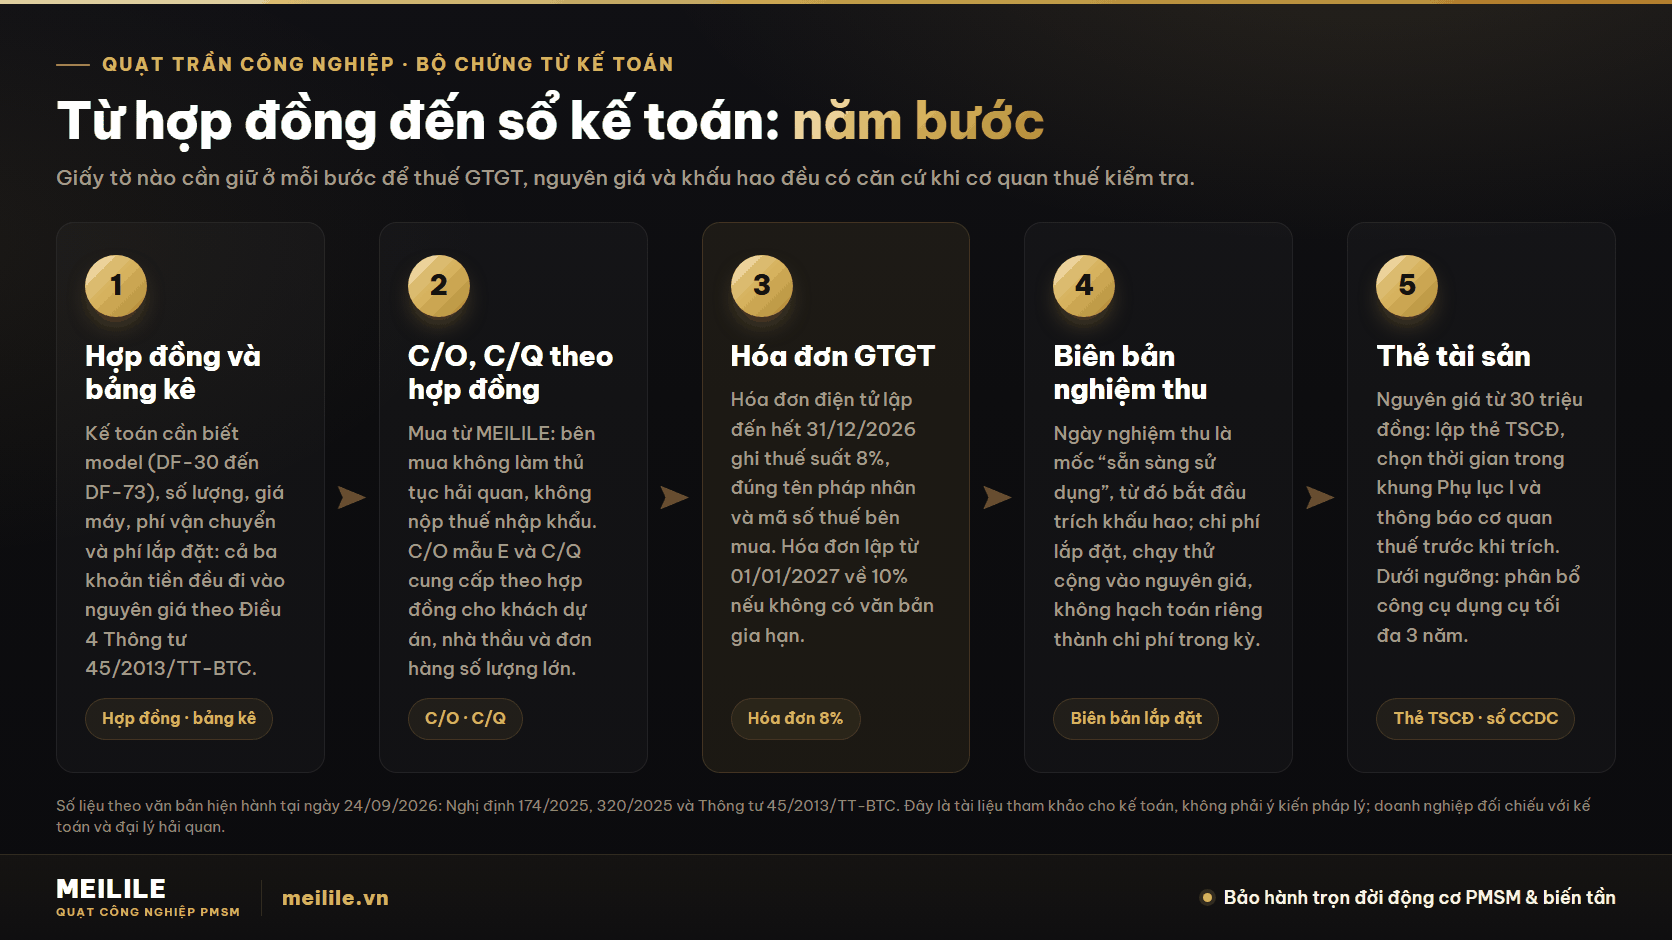
Từ định nghĩa đó suy ra bộ chứng từ mà kế toán cần có trong tay, và cũng là thứ nên yêu cầu bên bán ngay từ lúc ký hợp đồng chứ không đợi đến kỳ quyết toán. Hình dưới xếp chúng theo năm bước.
- Hợp đồng và bảng kê: thể hiện model theo bảng thông số dòng DF và số lượng; giá máy, phí vận chuyển, phí lắp đặt cộng lại là nguyên giá, nên hợp đồng chỉ ghi một giá trọn gói không tách dòng sẽ khiến kế toán không tách được phần nào là thiết bị, phần nào là dịch vụ khi cần giải trình. Kế toán cần tách dòng thì nên nói ngay khi hỏi giá. Điều khoản về pháp nhân, hóa đơn và bảo hành sau lắp đặt được mô tả trong bài thi công lắp đặt quạt trần công nghiệp.
- Chứng từ nhập khẩu theo hợp đồng: với khách dự án, nhà thầu và đơn hàng số lượng lớn, MEILILE cung cấp đầy đủ C/O (chứng nhận xuất xứ, form E theo Hiệp định ACFTA) và C/Q (chứng nhận chất lượng) cùng bộ chứng từ nhập khẩu theo hợp đồng. Kế toán bên mua không cần tờ khai hải quan để ghi sổ, nhưng chủ đầu tư và tư vấn giám sát thường yêu cầu C/O, C/Q trong hồ sơ nghiệm thu vật tư.
- Hóa đơn GTGT điện tử: xuất từ pháp nhân CÔNG TY TNHH MỘT THÀNH VIÊN QUỐC TẾ MEILILE (MST 2301357092), đúng tên và mã số thuế bên mua, ghi thuế suất 8% nếu hóa đơn lập đến hết 31/12/2026. Đây là căn cứ khấu trừ thuế đầu vào và là căn cứ giá mua trong nguyên giá. Hóa đơn cần đi kèm chứng từ thanh toán không dùng tiền mặt theo quy định về điều kiện khấu trừ.
- Biên bản lắp đặt và nghiệm thu: kỹ thuật viên MEILILE nghiệm thu bằng 12 hạng mục có số đo; ngày nghiệm thu là mốc “đưa tài sản vào trạng thái sẵn sàng sử dụng”, từ đó bắt đầu trích khấu hao, và chi phí lắp đặt, chạy thử ghi trong biên bản là khoản cộng vào nguyên giá. Với quạt trần công nghiệp, mốc này quan trọng hơn ngày giao hàng, vì quạt giao về kho chưa treo lên thì chưa sẵn sàng sử dụng.
- Thẻ tài sản cố định, hoặc sổ theo dõi công cụ dụng cụ: nguyên giá từ 30 triệu đồng thì lập thẻ tài sản, ghi nhóm Phụ lục I đã chọn, số năm, phương pháp và ngày thông báo cơ quan thuế; dưới ngưỡng thì mở sổ công cụ dụng cụ với thời gian phân bổ không quá 3 năm. Phiếu bảo hành trọn đời động cơ PMSM và biến tần lưu cùng hồ sơ để phục vụ bảo trì, không ảnh hưởng tới số năm khấu hao.
Gom ba phần của bài lại thành một danh sách kiểm tra cho kế toán trước khi ký duyệt một đơn hàng quạt trần công nghiệp: hóa đơn có ghi 8% và được lập đến hết 31/12/2026 không; kế toán đã có đủ giá máy, vận chuyển, lắp đặt để tính nguyên giá chưa; nguyên giá tính đủ ba khoản ấy có từ 30 triệu đồng không; nếu có, chọn nhóm Phụ lục I nào, bao nhiêu năm, đã thông báo cơ quan thuế chưa; nếu không, phân bổ mấy năm trong giới hạn 3 năm; và bộ C/O, C/Q theo hợp đồng có cần cho hồ sơ dự án không. Mỗi câu trong danh sách đó đều có căn cứ ở một điều khoản đã dẫn trong bài, và mỗi câu đều nên được kế toán của doanh nghiệp trả lời bằng chính hồ sơ của mình. Về phần điện năng tiêu thụ, khoản chi phí lớn hơn thuế trong suốt vòng đời của quạt, bài quạt công nghiệp tốn bao nhiêu tiền điện tính theo từng model; muốn xem toàn bộ dòng quạt trần HVLS từ DF-30 đến DF-73 thì bắt đầu từ trang quạt trần công nghiệp.
Câu hỏi thường gặp về thuế suất và khấu hao quạt trần công nghiệp
Quạt trần công nghiệp thuế suất bao nhiêu?
Cần phân biệt hai loại thuế: thuế GTGT và thuế nhập khẩu. Thuế GTGT: quạt trần công nghiệp thuộc nhóm hàng chịu thuế suất 10% theo Điều 9 Luật Thuế giá trị gia tăng 48/2024/QH15, nhưng từ 01/7/2025 đến hết 31/12/2026 được giảm còn 8% theo Nghị quyết 204/2025/QH15 và Nghị định 174/2025/NĐ-CP, nên hóa đơn mua quạt lập trong giai đoạn này ghi thuế suất 8%. Thuế nhập khẩu chỉ liên quan khi doanh nghiệp tự nhập: quạt trần HVLS động cơ 0,5–1,6 kW thuộc phân nhóm 8414.59 với thuế suất ưu đãi (MFN) 15% theo Nghị định 26/2023/NĐ-CP, có C/O form E theo ACFTA thì 10% theo Nghị định 118/2022/NĐ-CP. Khi mua từ MEILILE, pháp nhân MEILILE là người nhập khẩu, khách hàng chỉ nhận hóa đơn GTGT trong nước. Số liệu theo văn bản hiện hành tại ngày 24/09/2026, doanh nghiệp đối chiếu với kế toán trước khi kê khai.
Quạt công nghiệp có được giảm thuế GTGT không?
Có. Nghị định 174/2025/NĐ-CP giảm 2% thuế GTGT cho các nhóm hàng hóa, dịch vụ đang áp dụng thuế suất 10%, trừ hai nhóm liệt kê tại Phụ lục I (viễn thông, tài chính, ngân hàng, chứng khoán, bảo hiểm, bất động sản, sản phẩm kim loại, sản phẩm khai khoáng trừ than) và Phụ lục II (hàng hóa, dịch vụ chịu thuế tiêu thụ đặc biệt trừ xăng). Quạt công nghiệp, quạt trần công nghiệp nguyên chiếc thuộc nhóm HS 8414 không nằm trong hai phụ lục đó, nên áp dụng thuế suất 8% ở cả khâu nhập khẩu và khâu bán trong nước từ 01/7/2025 đến hết 31/12/2026. Lưu ý bài này chỉ xét quạt nguyên chiếc; cánh quạt hoặc linh kiện nhập rời có thể bị phân loại khác và cần kế toán, hải quan xác nhận. Từ 01/01/2027, nếu Quốc hội không gia hạn, thuế suất trở lại 10%. Số liệu theo văn bản hiện hành tại ngày 24/09/2026, doanh nghiệp đối chiếu với kế toán trước khi kê khai.
Mã HS quạt trần công nghiệp là gì?
Không có mã HS nào mang tên “quạt trần công nghiệp”. Biểu thuế nhập khẩu ưu đãi ban hành kèm Nghị định 26/2023/NĐ-CP, xây dựng trên Danh mục AHTN 2022 (Thông tư 31/2022/TT-BTC), chia quạt theo công suất động cơ: phân nhóm 8414.51 là quạt bàn, quạt sàn, quạt tường, quạt cửa sổ, quạt trần hoặc quạt mái có động cơ điện gắn liền công suất không quá 125 W; quạt trần công nghiệp HVLS với động cơ 0,5–1,6 kW vượt xa mốc đó nên thuộc phân nhóm 8414.59 “Loại khác”, mục công suất không quá 125 kW. Trong mục này, 8414.59.41 là loại có lưới bảo vệ và 8414.59.49 là loại khác; quạt trần HVLS cánh hở không có lưới nên theo mô tả biểu thuế thuộc 8414.59.49, đây là suy luận từ mô tả mã hàng, không phải văn bản phân loại của cơ quan hải quan. Cả hai mã cùng thuế suất nhập khẩu 15% MFN và 10% ACFTA. Mã trên tờ khai hải quan thực tế của lô hàng là căn cứ cuối cùng. Số liệu theo văn bản hiện hành tại ngày 24/09/2026, doanh nghiệp đối chiếu với đại lý hải quan trước khi khai báo.
Quạt trần công nghiệp khấu hao bao nhiêu năm?
Phụ lục I Thông tư 45/2013/TT-BTC không có dòng riêng tên “quạt”, nên doanh nghiệp tự xếp quạt vào một nhóm và chọn thời gian trong khung của nhóm đó. Với quạt trần công nghiệp HVLS dùng làm mát, thông gió nhà xưởng, nhóm hợp lý hơn cả là B.18 “Máy móc, thiết bị công tác khác” với khung 5 đến 12 năm; một cách xếp khác là A.4 “Máy móc, thiết bị động lực khác” với khung 6 đến 15 năm. Đây là suy luận từ tên nhóm, không phải nhóm được văn bản chỉ định, kế toán doanh nghiệp là người quyết định và ghi vào hồ sơ tài sản. Điều kiện đi kèm: quạt phải đủ tiêu chuẩn tài sản cố định (nguyên giá từ 30 triệu đồng, dùng trên 1 năm) theo Điều 3 Thông tư 45/2013/TT-BTC; nếu không đủ, quạt là công cụ dụng cụ và phân bổ vào chi phí tối đa 3 năm theo Điều 10 khoản 6 Nghị định 320/2025/NĐ-CP. Thời gian trích khấu hao là con số của sổ kế toán, không phải tuổi thọ của quạt. Theo Quyết định 1760/QĐ-BTC, Thông tư 45/2013/TT-BTC tiếp tục áp dụng đến khi có văn bản thay thế nhưng không quá 31/12/2026. Số liệu theo văn bản hiện hành tại ngày 24/09/2026, doanh nghiệp đối chiếu với kế toán trước khi kê khai.
Mua quạt trần công nghiệp của MEILILE thì kế toán nhận được những chứng từ gì?
Hợp đồng và bảng kê theo đơn hàng, ghi rõ model và số lượng; hóa đơn GTGT điện tử xuất từ CÔNG TY TNHH MỘT THÀNH VIÊN QUỐC TẾ MEILILE (MST 2301357092), ghi thuế suất 8% cho hóa đơn lập đến hết 31/12/2026; biên bản lắp đặt và nghiệm thu bằng 12 hạng mục có số đo, là mốc đưa tài sản vào trạng thái sẵn sàng sử dụng để bắt đầu trích khấu hao; phiếu bảo hành trọn đời động cơ PMSM và biến tần cam kết bằng hợp đồng. Toàn bộ quạt được nhập khẩu chính ngạch về Việt Nam dưới pháp nhân MEILILE, có Giấy chứng nhận xuất xứ C/O form E theo Hiệp định ACFTA; với khách dự án, nhà thầu và đơn hàng số lượng lớn, MEILILE cung cấp đầy đủ C/O, C/Q cùng bộ chứng từ nhập khẩu theo hợp đồng.
Bài viết liên quan: Bảng giá quạt công nghiệp tham khảo · Quạt trần công nghiệp giá bao nhiêu · Quạt công nghiệp tốn bao nhiêu tiền điện · Thi công lắp đặt quạt trần công nghiệp · Chính sách bảo hành · Quạt trần công nghiệp · Quạt trần HVLS DF · Liên hệ nhận báo giá